

ინვესტირება პენსიისთვის: რატომ არ იძლევა კლასიკური სქემით ინვესტირება სტაბილურობის გარანტიას და როგორ შექმნათ საკუთარი საპენსიო ფონდი აქციებისგან
საპენსიო ინვესტიციებისადმი დღეს გაბატონებული მიდგომა გთავაზობთ, მთელი თქვენი დანაზოგი სხვადასხვა ETF-ში დააბანდოთ. მთავარი არგუმენტია ის, რომ ბაზარზე უკეთესი შედეგის მიღწევა რთულია და ამაში გარკვეული ლოგიკა ნამდვილად არის. თუმცა არსებობს ნიუანსი, რომლის შესახებაც კერძო ინვესტორს არც ისე ხშირად ეუბნებიან. ასეთი მიდგომით ის ვერ მიაღწევს მთავარ მიზანს - ვერ უზრუნველყოფს საკუთარ სიბერეს!
ინვესტორთა რომელ კატეგორიას მიეკუთვნებით?
შეიძლება გამოვყოთ ინვესტორთა ხუთი კატეგორია. მათგან ოთხი ბედნიერია, მაგრამ მცირერიცხოვანი, ხოლო ერთი - მრავალრიცხოვანი, მაგრამ არც ისე ბედნიერი.
დავიწყოთ ინვესტორთა ბედნიერი კატეგორიებით:
- აქვთ მნიშვნელოვანი საწყისი კაპიტალი, რომელიც საკმარისია ერთი ადამიანის ან მთელი ოჯახის ხარჯების დასაფარად დაახლოებით 10 წლის განმავლობაში, ცხოვრების ჩვეული დონის შენარჩუნებით.
- ინვესტირება ადრე დაიწყეს - 18-20 წლის ასაკში და ამ მიზნისთვის სტაბილურად გადადებენ თავიანთი შემოსავლის არანაკლებ მეოთხედს.
- მათი შემოსავლები იმდენად აღემატება ხარჯებს, რომ შეუძლიათ ინვესტიციებისთვის მიმართონ მიმდინარე ანაზღაურების ან ბიზნესის მოგების არანაკლებ 40%.
- აქვთ პირადი არასაინვესტიციო შემოსავლები, რომლებიც ინფლაციის ტემპს წელიწადში სულ მცირე 3-ით უსწრებს. ეს ინვესტორს საშუალებას აძლევს, მუდმივად და მნიშვნელოვნად გაზარდოს საკუთარ საინვესტიციო ფონდში დაბანდებები რეალურ გამოხატულებაშიც კი (ინფლაციის გათვალისწინებით).
თუ ინვესტორთა ამ ოთხი ბედნიერი კატეგორიიდან ერთ-ერთს მიეკუთვნებით, პასიური ინდექსური ინვესტირების გზა თქვენთვის სავსებით გონივრულია.
თუ საკუთარ თავს ამ ჯგუფებიდან ვერც ერთს ვერ მიაკუთვნებთ, ესე იგი, მეხუთე კატეგორიაში ხართ - ეს ჩვეულებრივი კერძო ინვესტორები არიან. სწორედ ეს კატეგორიაა ყველაზე მრავალრიცხოვანი და რაოდენობით მნიშვნელოვნად აღემატება ყველა „ბედნიერ“ კატეგორიას ერთად აღებულს.
კერძო ინვესტორები
ჩვეულებრივ კერძო ინვესტორებს სერიოზული პრობლემა აქვთ. ისინი ვერ მიაღწევენ ფინანსურ დამოუკიდებლობას გონივრულ ვადაში, თუ დღეს პოპულარულ პასიური ინდექსური ინვესტირების გზას გაჰყვებიან. უმეტეს შემთხვევაში ისინი ფინანსურ დამოუკიდებლობას ვერასდროს მიაღწევენ.
ჩვენს წიგნში „18 ნაბიჯი ფინანსური თავისუფლებისკენ“ წარმოდგენილი გამოთვლები აჩვენებს, რომ თუ თქვენი შემოსავლის 15%-ს მუდმივად დააბანდებთ კლასიკურ საინვესტიციო პორტფელში, მხოლოდ 50 წლის შემდეგ შეძლებთ ინვესტიციებიდან ისეთი ოდენობის შემოსავლის მიღებას, რომელიც სიბერეში ცხოვრების ჩვეული წესის შენარჩუნების საშუალებას მოგცემთ.
თუ ინვესტირება 30 წლის ასაკში დაიწყეთ და თქვენი შემოსავლის 15%-ს გადადებთ, თქვენი დაბანდებების ნაყოფით ტკბობას მხოლოდ 80 წლის ასაკში შეძლებთ. და თუ ეს გზა მხოლოდ 40 წლის ასაკში დაიწყეთ? ეს სერიოზული პრობლემა ბევრს საერთოდ აკავებს ინვესტირებისგან.
თუმცა მიგვაჩნია, რომ ეს სამწუხარო გარემოება ინვესტიციებზე საერთოდ უარის თქმის მიზეზი კი არა, მიდგომის გადახედვის საფუძველია.
როგორ გაზარდოთ მნიშვნელოვნად თქვენი პორტფელის შემოსავლიანობა
საშუალო წლიური რეალური შემოსავლიანობის წლიურ 8%-მდე გაზრდისას (ნომინალურ გამოხატულებაში 11%-მდე) ფინანსური დამოუკიდებლობა მიიღწევა არა 50, არამედ 25 წელიწადში.
და არა 80, არამედ 55 წლის ასაკში ინვესტორს, რომელმაც 30 წლის ასაკში ნულიდან დაიწყო, შეუძლია დაიწყოს ცხოვრება მხოლოდ საინვესტიციო შემოსავლებით, ისე, რომ არ შეზღუდოს თავისი სამომხმარებლო ჩვევები და პრეფერენციები. შთამბეჭდავად ჟღერს, მაგრამ როგორ მივაღწიოთ ამას? ასეთი შედეგის მისაღებად ბევრ რამეს უნდა გადავხედოთ: ზოგან მიდგომა შევცვალოთ, ზოგან კი უარი ვთქვათ იმ პრინციპებზე, რომლებიც ადრე აშკარა და სწორად გვეჩვენებოდა, კერძოდ:
- გეოგრაფიულ დივერსიფიკაციაზე;
- პორტფელში ობლიგაციების ჩართვაზე,
- პორტფელში ოქროს ჩართვაზე.
თუმცა კლასიკური მიდგომიდან ეს სერიოზული გადახვევებიც ვერ წყვეტს 8%-იანი რეალური საშუალო წლიური შემოსავლიანობის მიღების ამოცანას. პორტფელიც კი, რომელიც ობლიგაციებისა და ოქროს გარეშეა შედგენილი და მხოლოდ ETF VOO-სგან (90%) და ნაღდი ფულისგან (10%) შედგება, ინვესტორს ინფლაციის გათვალისწინების შემდეგ დაახლოებით 5,75%-ს აძლევს, რაც საკმარისი არ არის.
აქტიური ინვესტირება
საჭირო შედეგის მისაღწევად გთავაზობთ, აქტიურ ინვესტირებას (Stock Picking) მიმართოთ. ეს არის ეკონომიკური საქმიანობის საუკეთესო მაჩვენებლების მქონე კომპანიების აქციების შერჩევა და გრძელვადიანად ფლობა. ამასთან, მათი აქციები გონივრულ ფასად ივაჭრება. ასეთი მიდგომის ეფექტიანობა თავიანთი საქმიანობით დაამტკიცეს დიდმა ინვესტორებმა - ბ. გრეჰემმა, უ. ბაფეტმა, ჯ. ტემპლტონმა, ფ. ფიშერმა, პ. ლინჩმა და სხვებმა.
გთავაზობთ, პორტფელში შეიტანოთ აქტივების ჯგუფი სახელწოდებით „ცალკეული აქციები“. წიგნში „18 ნაბიჯი ფინანსური თავისუფლებისკენ“ თვალსაჩინოდ ვამტკიცებთ, რომ ამ აქტივში ინვესტიციები, ყველაზე კონსერვატიული გათვლებითაც კი, ინფლაციის გამოკლების შემდეგ წლიურ 11%-ს იძლევა.
ეს საშუალებას გვაძლევს, პორტფელის სტრუქტურა შემდეგნაირად ჩამოვაყალიბოთ:
- 40% - ETF VOO;
- 50% - ცალკეული აქციები;
- 10% - ნაღდი ფული.
ასეთი პორტფელის შემოსავლიანობა ინფლაციის გამოკლების შემდეგ წელიწადში დაახლოებით 8% იქნება, რაც სწორედ ისაა, რაც ბედნიერი სიბერისთვის გვჭირდება!
როგორ მივუდგეთ აქციების შერჩევას
მაგრამ როგორ შევარჩიოთ კარგი აქციები, რომლებიც არანაკლებ 11%-იან საშუალო წლიურ შემოსავლიანობას მოგვცემს? როგორც გრეჰემი და ბაფეტი გვასწავლიდნენ, ამისთვის საჭიროა კომპანიების ფუნდამენტური ეკონომიკური მაჩვენებლების შესწავლა:
- გაყიდვები (შემოსავალი),
- მოგება,
- P/E,
- მარჟა,
- ვალების წილი კომპანიის ქონებაში.
უნდა დავაკვირდეთ, როგორ იცვლება ეს მაჩვენებლები ბოლო 10 წლის განმავლობაში. იზრდება თუ მცირდება? თუ იზრდება, რა სიჩქარით და რამდენად მდგრადად ხდება ეს?
ამ ამოცანას სხვადასხვაგვარად შეიძლება მივუდგეთ. მაგალითად, ამ გზით შევამოწმოთ აქციები, რომლებიც ამა თუ იმ მიზეზით თქვენი ყურადღების არეალში მოექცა. ან უფრო სისტემურად ვიმოქმედოთ - ავიღოთ აშშ-ის მთელი ბაზარი, რაც დაახლოებით 10 ათასი აქციაა, და თითოეული მაჩვენებლის მიხედვით ფილტრებში გავატაროთ.
სამუშაო, რა თქმა უნდა, მასშტაბურია. კომპანია „AVI Stocks“-ში ეს ამოცანა უკვე არაერთხელ გადავჭერით. ჩვენ გამოვიკვლიეთ, როგორ იქცევა ფუნდამენტური მაჩვენებლებით შერჩეული აქციების პორტფელები 25-წლიან პერიოდში. შედეგად გამოვყავით პარამეტრების რამდენიმე ნაკრები, რომლებსაც „სტრატეგიები“ ვუწოდეთ. ამჟამად შემუშავებული გვაქვს ზრდის 5 სტრატეგია და ზრდის ერთი სტრატეგია შემცირებული ვოლატილობით (STABILITY). ქვემოთ მოცემულია მათი შემოსავლიანობა სხვადასხვა ინტერვალში.
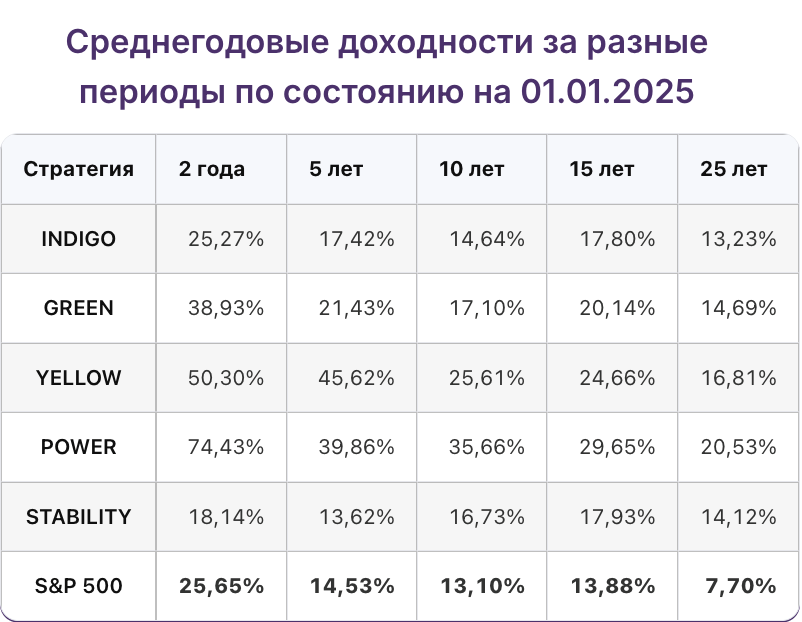
გარდა იმისა, რომ ცალკეული აქციების შერჩევის სტრატეგიების მუშაობა გასული 25 წლის მონაცემებზე შევამოწმეთ, 18 თვის წინ თითოეული მათგანის მიხედვით აქციების პორტფელი შევიძინეთ და მათ სრულფასოვან ტრეკ-რეკორდს ვაწარმოებთ.
ქვემოთ მოცემულია მოკლე შედეგები. ეს ზრდის აქციებია, რომლებსაც უკვე 18 თვეა ვაკვირდებით:
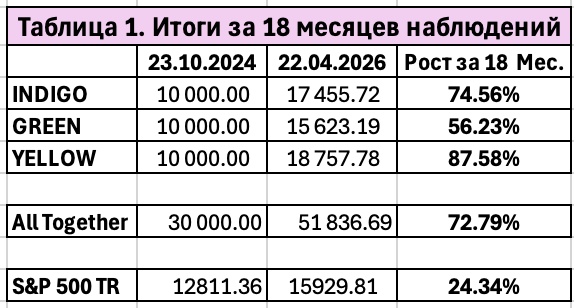
რა თქმა უნდა, წელიწად-ნახევარი გრძელვადიანი ინვესტირებისთვის ძალიან მცირე ვადაა. თუმცა გვგონია, რომ ეს შედარებით მოკლე ტრეკ-რეკორდი, 25 წლამდე სხვადასხვა ინტერვალზე ჩატარებულ ბექტესტინგთან ერთად, აჩვენებს, რომ აქტიური ინვესტირებისადმი (Stock Picking) მიმართვის იდეა სავსებით სიცოცხლისუნარიანია და სისტემური მიდგომისა და ხარისხიანი ანალიზის პირობებში კარგი შედეგების მოტანა შეუძლია. სწორედ მას შეუძლია მიგიყვანოთ ღირსეულ, უზრუნველყოფილ პენსიამდე.
სტატია პირველად გამოქვეყნდა Finversia-ზე 13.05.2026.
განხილვა Telegram-ში
კომენტარები ჯერ არ არის. იყავით პირველი!
შესვლა Telegram-ით. კომენტარი გამოჩნდება არხში პოსტის ქვეშ.