

Invertir para la jubilación: por qué la inversión según el esquema clásico no garantiza la estabilidad y cómo crear tu propio fondo de pensiones con acciones
El enfoque que hoy predomina en la inversión para la jubilación propone invertir todos tus ahorros en distintos ETF. El argumento principal es que batir al mercado es difícil, y eso tiene su lógica. Pero hay un matiz del que no se habla tan a menudo al inversor particular. Con este enfoque, no podrá alcanzar su objetivo principal: ¡asegurar su vejez!
¿A qué categoría de inversores perteneces?
Se pueden distinguir cinco categorías de inversores. Cuatro de ellas son afortunadas, pero poco numerosas, y una es numerosa, pero no muy afortunada.
Empecemos por las categorías afortunadas de inversores:
- Tienen un capital inicial considerable, suficiente para cubrir los gastos de una persona o de toda la familia durante unos 10 años manteniendo su nivel de vida habitual.
- Empezaron a invertir pronto, a los 18-20 años, y destinan de forma constante a este fin al menos una cuarta parte de sus ingresos.
- Sus ingresos superan tanto a sus gastos que pueden destinar a inversiones al menos el 40% de lo que ganan actualmente o de los beneficios de su negocio.
- Tienen ingresos personales no procedentes de inversiones que superan la inflación en al menos 3 puntos porcentuales al año. Esto permite al inversor aumentar de forma constante y significativa sus aportaciones a su fondo de inversión, incluso en términos reales (ajustados a la inflación).
Si perteneces a una de estas cuatro categorías afortunadas de inversores, el camino de la inversión indexada pasiva es bastante razonable para ti.
Si no puedes incluirte en ninguno de estos grupos, estás en la quinta categoría: la de los inversores particulares corrientes. Es precisamente la más numerosa y supera con creces en número a todas las categorías «afortunadas» juntas.
Inversores particulares
Los inversores particulares corrientes tienen un problema serio. No podrán alcanzar su independencia financiera en un plazo razonable si siguen el camino, hoy tan popular, de la inversión indexada pasiva. En la mayoría de los casos, no alcanzarán nunca la independencia financiera.
Los cálculos que presentamos en nuestro libro «18 pasos hacia la libertad financiera» muestran que, si inviertes de forma constante el 15% de tus ingresos en una cartera de inversión clásica, solo dentro de 50 años podrás obtener de tus inversiones unos ingresos que te permitan mantener tu nivel de vida habitual en la vejez.
Si empezaste a invertir a los 30 años y ahorras el 15% de tus ingresos, solo a los 80 podrás disfrutar de los frutos de tus inversiones. ¿Y si empezaste este camino a los 40? Este grave problema hace que muchos ni siquiera empiecen a invertir.
Sin embargo, creemos que esta triste circunstancia no es motivo para renunciar a invertir, sino para replantearse el enfoque.
Cómo aumentar de forma significativa la rentabilidad de tu cartera
Si la rentabilidad media anual real sube hasta el 8% anual (hasta el 11% en términos nominales), la independencia financiera se alcanza no en 50, sino en 25 años.
Y no a los 80, sino a los 55 años, un inversor que empezó desde cero a los 30 puede empezar a vivir exclusivamente de los ingresos de sus inversiones, sin renunciar a sus hábitos y preferencias de consumo. Suena impresionante, pero ¿cómo conseguirlo? Para llegar a ese resultado, habrá que replantearse muchas cosas: en unos casos cambiar el enfoque, en otros renunciar a principios que antes parecían obvios y correctos, en concreto:
- a la diversificación geográfica;
- a incluir bonos en la cartera,
- a incluir oro en la cartera.
Pero ni siquiera estas importantes desviaciones de lo clásico resuelven el objetivo de obtener una rentabilidad media anual real del 8%. Incluso una cartera sin bonos ni oro, compuesta solo por el ETF VOO (90%) y efectivo (10%), da al inversor aproximadamente un 5,75% después de descontar la inflación, y eso no es suficiente.
Inversión activa
Para alcanzar el resultado necesario, proponemos recurrir a la inversión activa (Stock Picking). Consiste en seleccionar y mantener a largo plazo acciones de empresas con los mejores indicadores de actividad económica. Al mismo tiempo, sus acciones cotizan a un precio razonable. La eficacia de este enfoque la han demostrado con su trayectoria grandes inversores: B. Graham, W. Buffett, J. Templeton, P. Fisher, P. Lynch y otros.
Proponemos introducir en la cartera un grupo de activos llamado «acciones individuales». En el libro «18 pasos hacia la libertad financiera» demostramos claramente que invertir en este activo aporta, según los cálculos más conservadores, un 11% anual después de descontar la inflación.
Esto permite estructurar la cartera de la siguiente manera:
- 40% - ETF VOO;
- 50% - acciones individuales;
- 10% - efectivo.
La rentabilidad de esta cartera será de aproximadamente un 8% anual después de descontar la inflación, ¡justo lo que se necesita para una vejez feliz!
Cómo abordar la selección de acciones
Pero ¿cómo seleccionar buenas acciones que den una rentabilidad media anual de al menos el 11%? Como enseñaban Graham y Buffett, para ello hay que estudiar los indicadores económicos fundamentales de las empresas:
- los ingresos,
- el beneficio,
- el P/E,
- los márgenes,
- el peso de la deuda en los activos de la empresa.
Hay que ver cómo han cambiado estos indicadores durante los últimos 10 años. ¿Crecen o caen? Si crecen, ¿a qué ritmo y con qué estabilidad?
Esta tarea puede abordarse de distintas maneras. Por ejemplo, revisar de este modo las acciones que, por un motivo u otro, han captado tu atención. O hacerlo de forma más sistemática: tomar todo el mercado de EE. UU., que son unas 10 mil acciones, y pasarlo por el tamiz de filtros para cada indicador.
Es, desde luego, un trabajo de gran envergadura. En la empresa «AVI Stocks» ya hemos resuelto esta tarea muchas veces. Hemos estudiado cómo se comportan las carteras de acciones seleccionadas por indicadores fundamentales en un horizonte de 25 años. Como resultado, identificamos varios conjuntos de parámetros a los que llamamos «estrategias». Actualmente tenemos desarrolladas 5 estrategias de crecimiento y una estrategia de crecimiento con volatilidad reducida (STABILITY). A continuación, sus rentabilidades en distintos intervalos.
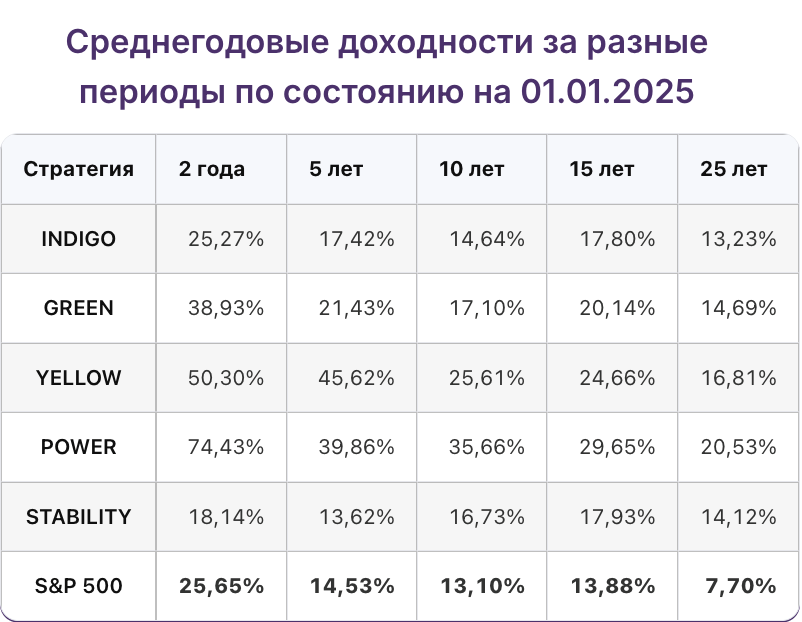
Además de haber comprobado el funcionamiento de las estrategias de selección de acciones individuales durante los últimos 25 años, hace 18 meses compramos una cartera de acciones con cada una de ellas y llevamos con ellas un historial de resultados completo.
A continuación, un resumen de los resultados. Son acciones de crecimiento a las que ya llevamos 18 meses haciendo seguimiento:
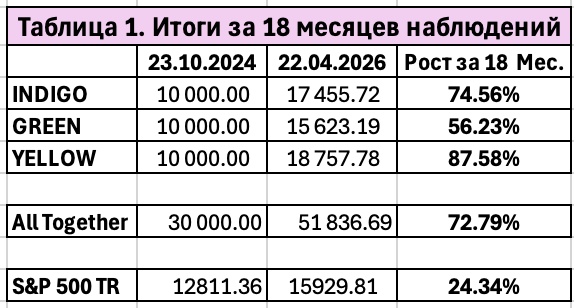
Por supuesto, un año y medio es un plazo muy corto para la inversión a largo plazo. Pero nos parece que este historial de resultados relativamente corto, junto con el backtest en distintos intervalos de hasta 25 años, demuestra que la idea de recurrir a la inversión activa (Stock Picking) es perfectamente viable y puede dar buenos resultados con un enfoque sistemático y un análisis de calidad. Y es precisamente esta idea la que puede llevarte a una jubilación digna y holgada.
Artículo publicado por primera vez en Finversia el 13.05.2026.
Debate en Telegram
Aún no hay comentarios. ¡Sé el primero!
Inicia sesión con Telegram. Tu comentario aparecerá bajo la publicación en el canal.