

Инвестиции в пенсию: почему инвестиции по классической схеме не гарантируют стабильность, и как сформировать собственный пенсионный фонд из акций
Главенствующий сейчас подход к пенсионным инвестициям предлагает вложить все свои накопления в различные ETF. Основной аргумент - обыграть рынок сложно, и в этом есть своя логика. Но есть нюанс, о котором частному инвестору говорят не так часто. При таком подходе он не сможете достичь главной цели - обеспечить свою старость!
К какой категории инвесторов вы относитесь?
Можно выделить пять категорий инвесторов. Четыре из них - счастливые, но малочисленные, а одна - многочисленная, но не очень счастливая.
Начнем со счастливых категорий инвесторов:
- Имеют значительный стартовый капитал, которого хватает, чтобы покрывать расходы одного человека или всей семьи примерно на 10 лет при привычном уровне жизни.
- Начали инвестировать рано - в 18-20 лет, при этом стабильно откладывают на эти цели не меньше четверти своего дохода.
- Их доходы настолько превышают расходы, что они могут направлять на инвестиции не менее 40% от текущего заработка или прибыли бизнеса.
- Имеют личные неинвестиционные доходы, которые обгоняют темп инфляции хотя бы на 3 годовых. Это позволяет инвестору постоянно и существенно наращивать вложения в свой инвестиционный фонд даже в реальном выражении (с поправкой на инфляцию).
Если вы относитесь к одной из этих четырех счастливых категорий инвесторов, то путь пассивного индексного инвестирования вполне разумен для вас.
Если вы не можете отнести себя хотя бы к одной из этих групп, значит, вы в пятой категории - это обычные частные инвесторы. Именно она самая многочисленная и заметно превышает по численности все «счастливые» категории вместе взятые.
Частные инвесторы
У обычных частных инвесторов существует серьезная проблема. Они не смогут достичь своей финансовой независимости за разумное время, если пойдут по популярному сегодня пути пассивного индексного инвестирования. В большинстве случаев они не достигнут финансовой независимости никогда.
Расчеты, которые мы привели в нашей книге «18 шагов к финансовой свободе» показывают, что если вы будете постоянно инвестировать 15% своего дохода в классический инвестиционный портфель, то только через 50 лет сможете получать доход от инвестиций в том размере, который позволит вам вести привычный образ жизни в старости.
Если вы начали инвестировать в 30 лет и откладываете 15% своего дохода, то только в 80 вы сможете наслаждаться плодами своих вложений. А если вы начали этот путь только в 40 лет? Эта серьезная проблема удерживает многих от инвестирования вообще.
Мы, однако, считаем, что данное печальное обстоятельство - не повод вообще отказываться от инвестиций, а повод пересмотреть подход.
Как существенно поднять доходность своего портфеля
При увеличении среднегодовой реальной доходности до 8% годовых (до 11% в номинальном исчислении) достижение финансовой независимости происходит не за 50, а за 25 лет.
И не в 80, а в 55 лет инвестор, стартовавший в 30 лет с нуля, может начать жить исключительно на инвестиционные доходы, не уменьшая при этом свои потребительские привычки и предпочтения. Звучит впечатляюще, но как этого добиться? Чтобы прийти к такому результату, придется многое пересмотреть: где-то изменить подход, где-то отказаться от установок, которые раньше казались очевидными и правильными, а именно:
- от географической диверсификации;
- от включения в портфель облигаций,
- от включения в портфель золота.
Но и эти серьезные отступления от классики не решают задачи получения реальной среднегодовой доходности 8%. Даже портфель, составленный без включения в него облигаций и золота, а только из ETF VOO (90%) и наличных (10%), дает инвестору примерно 5,75% после учета инфляции, а этого недостаточно.
Активное инвестирование
Чтобы достичь необходимого результата, предлагаем обратиться к активному инвестированию (Stock Picking). Это отбор и долгосрочное владение акциями компаний с наилучшими показателями экономической деятельности. При этом их акции торгуются по разумной цене. Эффективность такого подхода доказали своей деятельностью великие инвесторы - Б. Грэм, У. Баффетт, Дж. Темплтон, Ф. Фишер, П. Линч и другие.
Мы предлагаем ввести в портфель группу активов под названием «одиночные акции». В книге «18 шагов к финансовой свободе» мы наглядно доказываем, что инвестиции в этот актив приносят, по самым консервативным подсчетам, 11% годовых, после вычета инфляции.
Это позволяет сформировать структуру портфеля следующим образом:
- 40% - ETF VOO;
- 50% - одиночные акции;
- 10% - наличные.
Доходность такого портфеля составит примерно 8% годовых после вычета инфляции, что и требуется для счастливой старости!
Как подходить к выбору акций
Но как отобрать хорошие акции, которые дадут среднегодовую доходность не менее 11%? Как учили Грэм и Баффетт, для этого необходимо изучить фундаментальные экономические показатели компаний:
- выручку,
- прибыль,
- P/E,
- маржинальность,
- долю долгов в имуществе компании.
Нужно смотреть, как меняются эти показатели в течение последних 10 лет. Они растут падают? Если растут, то с какой скоростью и насколько устойчиво это происходит?
Подойти к этой задаче можно по-разному. Например, проверять таким образом акции, которые по тем или иным причинам оказались в зоне вашего внимания. Либо идти более системно - взять весь рынок США, а это около 10 тысяч акций, и пропустить через сито фильтров по каждому показателю.
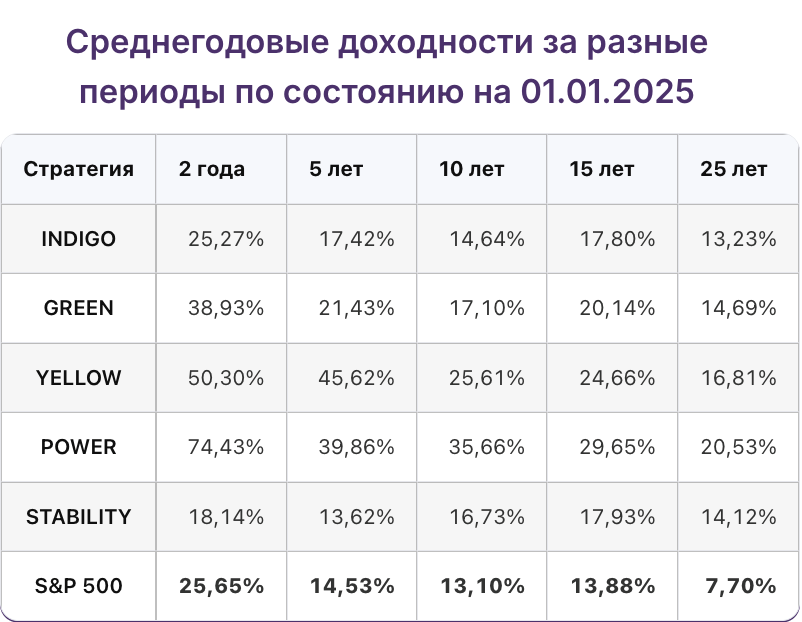
Работа, конечно, масштабная. В компании «AVI Stocks» мы эту задачу уже многократно решали. Мы исследовали, как ведут себя портфели акций, отобранных по фундаментальным показателям, на горизонте 25 лет. В результате выделили несколько наборов параметров, которые назвали «стратегиями». Сейчас у нас разработано 5 стратегий роста и одна стратегия роста с пониженной волатильностью (STABILITY). Ниже - их доходности на разных интервалах.
Кроме того, что мы проверили работу стратегий отбора индивидуальных акций на прошедших 25 годах, 18 месяцев назад мы купили портфель акций по каждой из них и ведем по ним полноценный трек-рекорд.
Ниже - краткие результаты. Это акции роста, которые мы отслеживаем уже 18 месяцев:
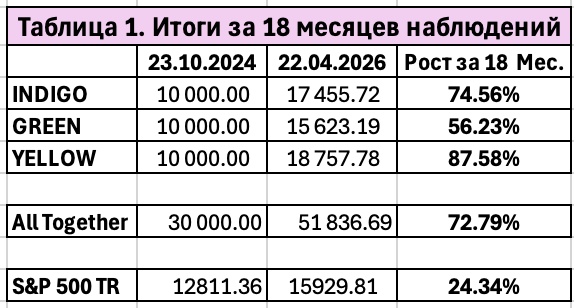
Конечно, полтора года - очень малый срок для долгосрочного инвестирования. Но нам кажется, что этот относительно короткий трек-рекорд вместе в бэктестингом на разные интервалы до 25 лет, показывает, что идея обратиться к активному инвестированию (Stock Picking) вполне жизнеспособна и может приносить хорошие результаты при системном подходе и качественном анализе. И именно она может привести вас к достойной, обеспеченной пенсии.
Статья впервые опубликована на Finversia 13.05.2026.
Обсуждение в Telegram
Комментариев пока нет. Будьте первым!
Вход через Telegram. Комментарий появится под постом в канале.