

¿Diversificación o farsa?
La diversificación se ha convertido hace tiempo en una palabra casi sagrada en el mundo de la inversión.
El enfoque clásico para construir una cartera es el siguiente:
- No poner todos los huevos en la misma cesta.
- Tener acciones, bonos, oro e inmuebles.
- Repartir el capital entre países y sectores.
En teoría, todo es correcto. Combinar distintos activos realmente puede reducir el riesgo. Pero al inversor particular le interesa saber: ¿la diversificación funciona siempre o a veces solo crea una sensación de seguridad y, al mismo tiempo, reduce la rentabilidad?
El enfoque clásico tiene al menos dos problemas prácticos.
Una cartera equilibrada no siempre responde a los objetivos del inversor y ofrece una rentabilidad moderada. Para un inversor que construye su capital desde cero, esto puede no ser suficiente. Dicho de forma sencilla, una estrategia demasiado prudente a veces es segura sobre el papel, pero ayuda poco a alcanzar los objetivos financieros.
Además, hay que tener en cuenta que el mercado cambia constantemente. Las relaciones históricas entre activos no son permanentes. Lo que se consideraba un activo defensivo en un ciclo de mercado puede dejar de cumplir esa función en otro. Por eso conviene volver a comprobar periódicamente con datos incluso las ideas de inversión más populares.
Una pequeña prueba de diversificación
Para la prueba se tomaron ETF líquidos con un largo historial de cotización que representan distintas clases de activos:
- mercado de EE. UU. - VOO;
- mercado mundial - VT;
- oro - GLD;
- sector industrial - VIS;
- sector de consumo - VDC;
- servicios públicos - VPU;
- sector inmobiliario - VNQ;
- tecnología - VGT;
- letras del Tesoro a corto plazo / cash substitute - BIL.
Después se compararon tres indicadores:
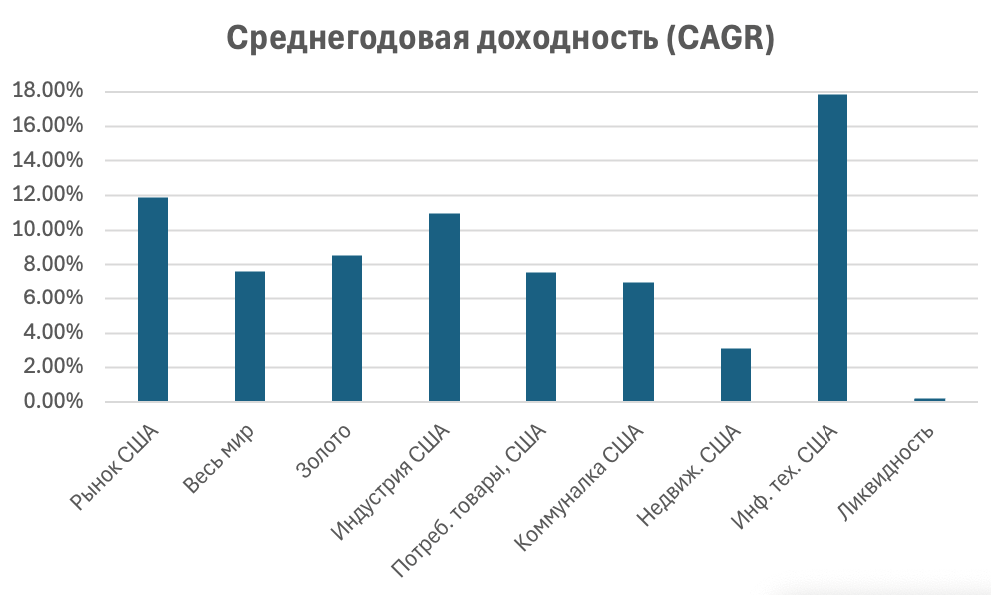
1. Rentabilidad de los últimos 15 años.
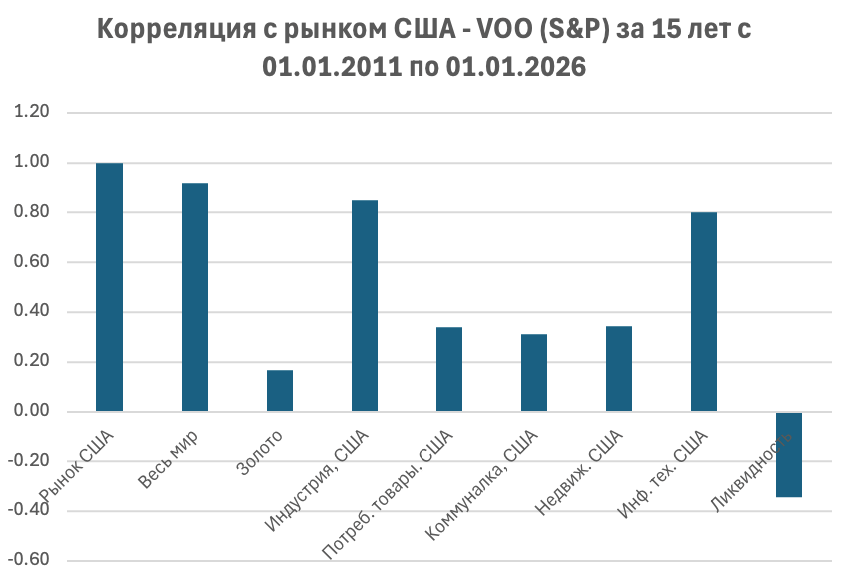
2. Correlación con el mercado de EE. UU.
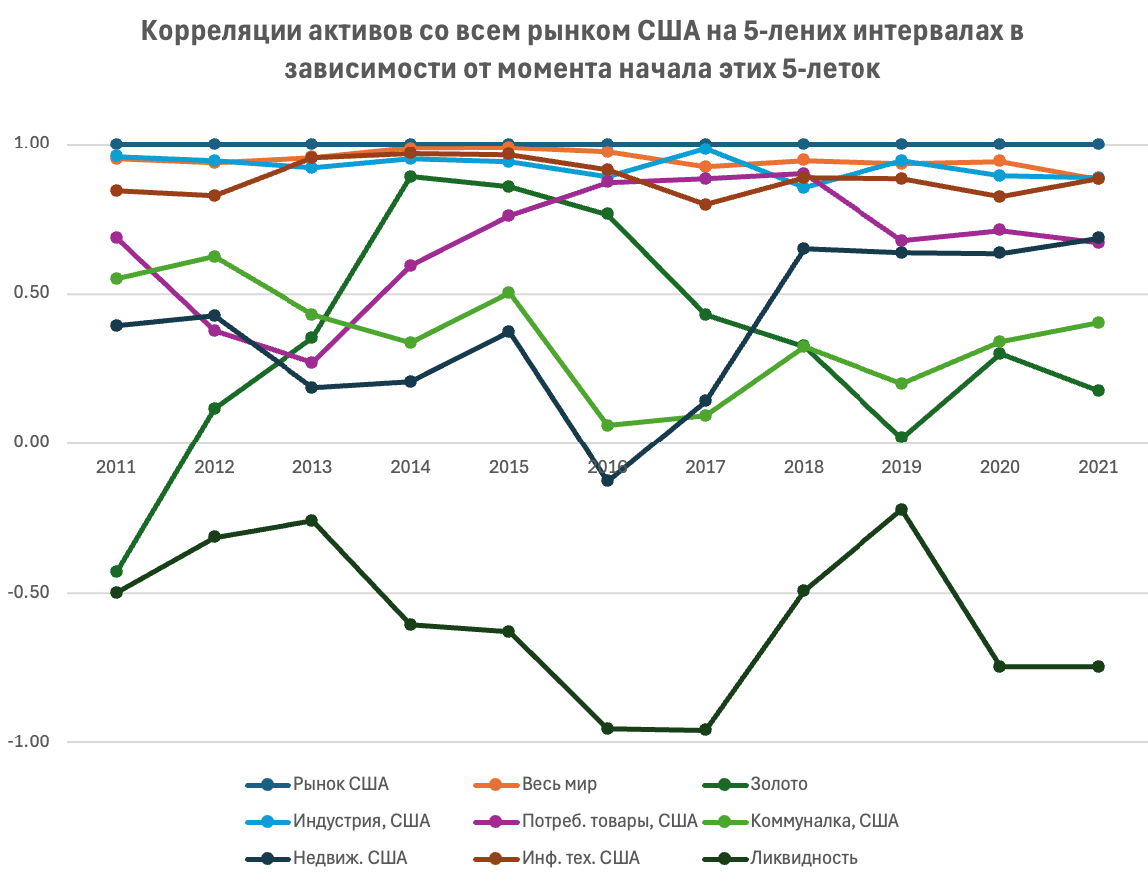
3. Evolución de las correlaciones en intervalos móviles de 5 años.
Qué mostraron los datos
1. Tres tipos de activos
Según el tipo de correlación con el mercado de EE. UU., los instrumentos analizados pueden dividirse, de forma aproximada, en tres categorías.
Primer grupo - correlación alta y estable:
- mercado mundial;
- sector industrial de EE. UU.;
- sector tecnológico de EE. UU.
Estos activos pueden ser útiles para hacer crecer el capital, pero no son muy adecuados como elemento defensivo de la cartera.
Segundo grupo - correlación variable:
- servicios públicos;
- sector de consumo;
- oro;
- sector inmobiliario.
En algunos intervalos estos activos mostraron propiedades defensivas y en otros se movieron junto con el mercado. Su papel en la cartera no puede considerarse estable.
Tercer grupo - protección estable. Entre los activos analizados, fue precisamente la liquidez la que mostró las propiedades defensivas más estables. Su correlación con el mercado de EE. UU. se mantuvo negativa en todos los intervalos analizados.
2. El problema es que, en una crisis, el mundo suele caer junto con EE. UU.
En el periodo de 15 años analizado, el mercado mundial obtuvo una rentabilidad media anual del 7,60%, frente al 11,91% del mercado de EE. UU. Además, con la diversificación geográfica el inversor no obtiene una protección completa de la cartera. La correlación del mercado mundial con el de EE. UU. sigue siendo alta: en distintos intervalos osciló entre 0,88 y 0,99.
En la práctica, esto significa que una caída del mercado estadounidense suele ir acompañada de caídas en las plazas globales. La crisis hipotecaria de 2008 fue un claro ejemplo de cómo un problema interno de EE. UU. se convirtió rápidamente en un problema global.
3. El sector tecnológico resultó especialmente fuerte
Las empresas tecnológicas mostraron una correlación alta con el mercado de EE. UU., pero también una rentabilidad bastante mayor. De ahí surge una pregunta práctica: ¿es siempre un índice amplio la base óptima de una cartera si un sector concreto obtiene mejores resultados a largo plazo? No hay una respuesta única, pero la pregunta merece atención.
4. El oro y el sector inmobiliario se comportan de forma irregular
Estos activos se consideran tradicionalmente defensivos. Sin embargo, en distintos tramos temporales mostraron propiedades diferentes. En algunos periodos sí redujeron algo el riesgo de la cartera y en otros se movieron junto con el mercado. Por lo tanto, aquí la protección no está garantizada por el mero hecho de tener el activo.
5. El activo más aburrido de la cartera a menudo resulta ser el más útil - el cash de siempre
Las letras del Tesoro a corto plazo ofrecen una rentabilidad modesta. No son un instrumento de crecimiento agresivo del capital. Pero precisamente la liquidez suele ser el elemento más útil de la cartera, porque:
- preserva el capital;
- reduce la volatilidad general;
- permite comprar activos durante las caídas;
- aumenta la flexibilidad del inversor.
De ello se puede concluir que a veces el activo más aburrido resulta ser el más valioso.
* * *
El problema no es la diversificación en sí, sino la diversificación mecánica, cuando el inversor simplemente compra muchos activos distintos sin hacerse las preguntas clave:
- ¿Cómo se comportan en una crisis?
- ¿Hasta qué punto dependen unos de otros?
- ¿Qué protege realmente el capital?
- ¿Qué se encarga del crecimiento?
- ¿Qué solo crea una apariencia de solidez?
La correlación por sí sola no da una respuesta completa. Una correlación alta no siempre significa un mal activo, y una baja no siempre significa uno bueno. Lo importante es la combinación de tres factores: rentabilidad, estabilidad del comportamiento y papel en la cartera. Quizá la pregunta correcta sea otra. No «¿Hasta qué punto está diversificada mi cartera?», sino «¿Qué elementos de la cartera cumplen funciones distintas?». Pueden ser:
- crecimiento del capital;
- protección en una crisis;
- reserva de liquidez;
- protección frente a la inflación;
- fuente de flujo de caja.
La diversificación por sí sola no hace que una cartera sea de calidad. Lo que importa no es la cantidad de instrumentos, sino su finalidad. Unos activos deben crecer, otros proteger el capital y otros aportar liquidez. Cuando el inversor entiende esta diferencia, la diversificación se convierte en una herramienta; cuando no la entiende, se convierte en una farsa.
Artículo publicado originalmente en Finversia el 12.05.2026.