

დივერსიფიკაცია თუ პროფანაცია?
დივერსიფიკაცია ინვესტირებაში უკვე დიდი ხანია თითქმის წმინდა სიტყვად იქცა.
პორტფელის შექმნის კლასიკური მიდგომა ასე გამოიყურება:
- არ ჩადოთ ყველა კვერცხი ერთ კალათაში.
- იქონიეთ აქციები, ობლიგაციები, ოქრო და უძრავი ქონება.
- გაანაწილეთ კაპიტალი ქვეყნებისა და სექტორების მიხედვით.
თეორიულად ყველაფერი სწორია. სხვადასხვა აქტივის კომბინაციას ნამდვილად შეუძლია რისკის შემცირება. მაგრამ კერძო ინვესტორს აინტერესებს, ყოველთვის მუშაობს თუ არა დივერსიფიკაცია, თუ ზოგჯერ ის მხოლოდ უსაფრთხოების განცდას ქმნის და ამავდროულად ამცირებს შემოსავლიანობას?
კლასიკურ მიდგომას სულ მცირე ორი პრაქტიკული პრობლემა აქვს.
დაბალანსებული პორტფელი ყოველთვის ვერ წყვეტს ინვესტორის ამოცანებს და ზომიერ შემოსავლიანობას სთავაზობს. ინვესტორისთვის, რომელიც კაპიტალს ნულიდან ქმნის, ეს შესაძლოა არასაკმარისი აღმოჩნდეს. მარტივად რომ ვთქვათ, ზედმეტად ფრთხილი სტრატეგია ზოგჯერ ქაღალდზე უსაფრთხოა, მაგრამ ფინანსური მიზნების მიღწევაში ნაკლებად გეხმარებათ.
ასევე გასათვალისწინებელია, რომ ბაზარი მუდმივად იცვლება. აქტივებს შორის ისტორიული კავშირები უცვლელი არ არის. აქტივმა, რომელიც ერთ საბაზრო ციკლში დამცავად ითვლებოდა, სხვა ციკლში შესაძლოა ეს ფუნქცია ვეღარ შეასრულოს. ამიტომ ყველაზე პოპულარული საინვესტიციო იდეების პერიოდულად მონაცემებით გადამოწმებაც სასარგებლოა.
დივერსიფიკაციის მცირე ტესტი
შესამოწმებლად შეირჩა ვაჭრობის ხანგრძლივი ისტორიის მქონე ლიკვიდური ETF-ები, რომლებიც აქტივების სხვადასხვა კლასს წარმოადგენენ:
- აშშ-ის ბაზარი - VOO;
- მსოფლიო ბაზარი - VT;
- ოქრო - GLD;
- სამრეწველო სექტორი - VIS;
- სამომხმარებლო სექტორი - VDC;
- კომუნალური მომსახურება - VPU;
- უძრავი ქონება - VNQ;
- ტექნოლოგიები - VGT;
- მოკლევადიანი სახაზინო ფასიანი ქაღალდები / ფულადი სახსრების შემცვლელი - BIL.
შემდეგ შედარდა სამი მაჩვენებელი:
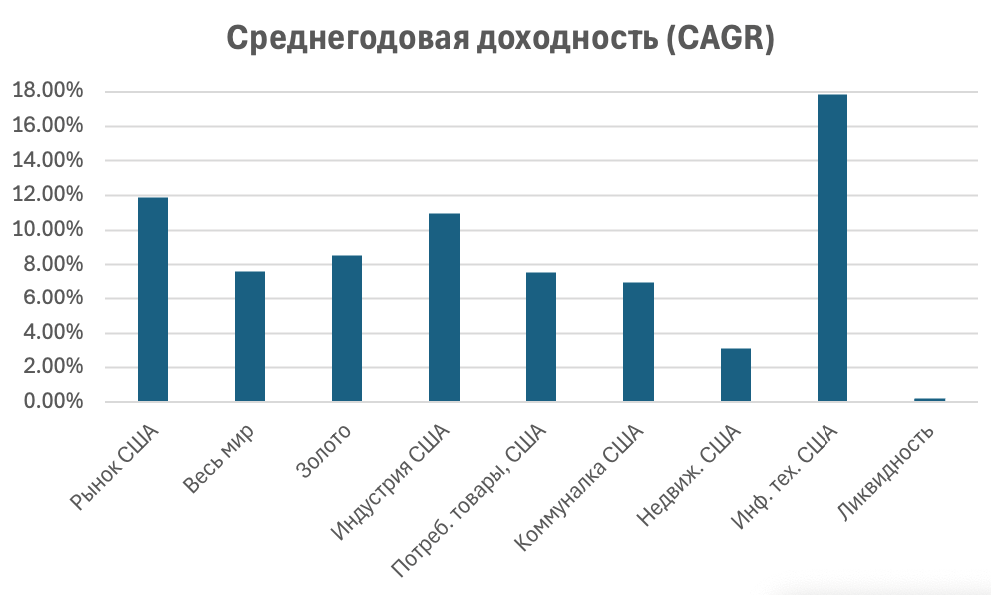
1. შემოსავლიანობა ბოლო 15 წლის განმავლობაში.
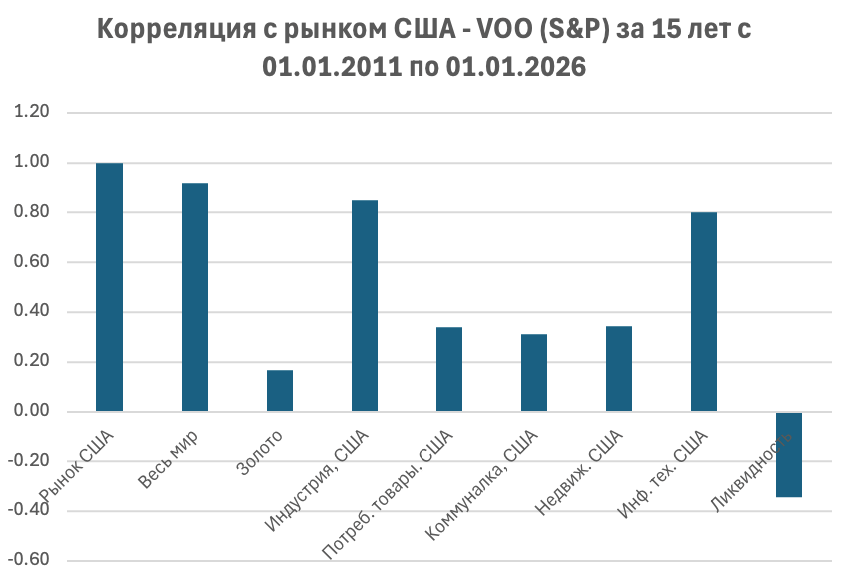
2. კორელაცია აშშ-ის ბაზართან.
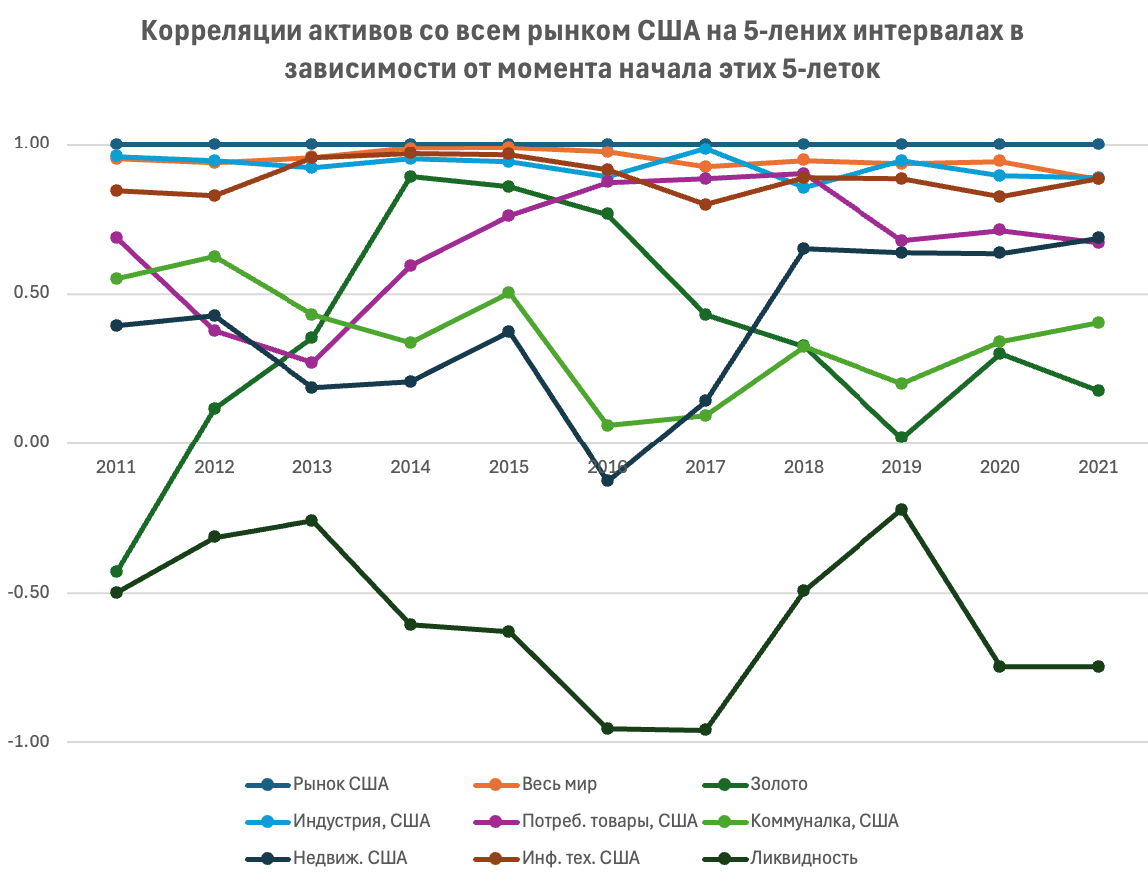
3. კორელაციების ცვლილება მოძრავ 5-წლიან ინტერვალებში.
რა აჩვენა მონაცემებმა
1. აქტივების სამი ტიპი
აშშ-ის ბაზართან კორელაციის ხასიათის მიხედვით, შესწავლილი ინსტრუმენტები პირობითად შეიძლება სამ კატეგორიად დაიყოს.
პირველი ჯგუფი - სტაბილურად მაღალი კორელაცია:
- მსოფლიო ბაზარი;
- აშშ-ის სამრეწველო სექტორი;
- აშშ-ის ტექნოლოგიური სექტორი.
ასეთი აქტივები შესაძლოა სასარგებლო იყოს კაპიტალის ზრდისთვის, მაგრამ პორტფელის დამცავი ელემენტის როლისთვის ნაკლებად გამოდგება.
მეორე ჯგუფი - ცვალებადი კორელაცია:
- კომუნალური მომსახურება;
- სამომხმარებლო სექტორი;
- ოქრო;
- უძრავი ქონება.
ზოგიერთ ინტერვალში ეს აქტივები დამცავ თვისებებს ავლენდა, სხვებში კი ბაზართან ერთად მოძრაობდა. მათი როლი პორტფელში სტაბილურად ვერ ჩაითვლება.
მესამე ჯგუფი - სტაბილური დაცვა. შესწავლილ აქტივებს შორის სწორედ ლიკვიდობამ გამოავლინა ყველაზე სტაბილური დამცავი თვისებები. აშშ-ის ბაზართან კორელაცია ყველა შესწავლილ ინტერვალში უარყოფითი რჩებოდა.
2. პრობლემა ის არის, რომ კრიზისის დროს მსოფლიო ხშირად აშშ-სთან ერთად ეცემა
განხილულ 15-წლიან პერიოდში მსოფლიო ბაზრის საშუალო წლიურმა შემოსავლიანობამ 7,60% შეადგინა, ხოლო აშშ-ის ბაზრისამ - 11,91%. ამასთან, გეოგრაფიული დივერსიფიკაციისას ინვესტორი პორტფელის სრულფასოვან დაცვას ვერ იღებს. მსოფლიო ბაზრის კორელაცია აშშ-ის ბაზართან მაღალი რჩება და სხვადასხვა ინტერვალში 0,88-დან 0,99-მდე მერყეობდა.
პრაქტიკაში ეს ნიშნავს, რომ ამერიკული ბაზრის შემცირებას ხშირად გლობალურ ბაზრებზე ვარდნაც ახლავს. 2008 წლის იპოთეკური კრიზისი თვალსაჩინო მაგალითი იყო იმისა, თუ როგორ გადაიქცა აშშ-ის შიდა პრობლემა სწრაფად გლობალურად.
3. ტექნოლოგიური სექტორი განსაკუთრებით ძლიერი აღმოჩნდა
ტექნოლოგიური კომპანიები აშშ-ის ბაზართან მაღალ კორელაციას აჩვენებდნენ, თუმცა ამავდროულად მნიშვნელოვნად უფრო მაღალი შემოსავლიანობა ჰქონდათ. აქედან ჩნდება პრაქტიკული კითხვა: ყოველთვის ოპტიმალურია თუ არა ფართო ინდექსი პორტფელის საფუძვლად, თუ ცალკეული სექტორი გრძელვადიან პერიოდში უკეთეს შედეგს აჩვენებს? ერთიანი პასუხი არ არსებობს, მაგრამ ეს კითხვა ყურადღებას იმსახურებს.
4. ოქრო და უძრავი ქონება არასტაბილურად იქცევა
ეს აქტივები ტრადიციულად დამცავად მიიჩნევა. თუმცა სხვადასხვა დროით მონაკვეთში ისინი განსხვავებულ თვისებებს ავლენდა. ზოგიერთ პერიოდში მართლაც გარკვეულწილად ამცირებდა პორტფელის რისკს, სხვებში კი ბაზართან ერთად მოძრაობდა. შესაბამისად, აქ აქტივის ფლობის ფაქტი თავისთავად დაცვის გარანტიას არ იძლევა.
5. პორტფელში ყველაზე მოსაწყენი აქტივი ხშირად ყველაზე სასარგებლო აღმოჩნდება - ჩვეულებრივი ფულადი სახსრები
მოკლევადიანი სახაზინო ფასიანი ქაღალდები მოკრძალებულ შემოსავლიანობას იძლევა. ეს კაპიტალის აგრესიული ზრდის ინსტრუმენტი არ არის. მაგრამ სწორედ ლიკვიდობა აღმოჩნდება ხოლმე პორტფელის ყველაზე სასარგებლო ელემენტი, რადგან ის:
- ინარჩუნებს კაპიტალს;
- ამცირებს საერთო ვოლატილობას;
- იძლევა აქტივების ვარდნის დროს შეძენის შესაძლებლობას;
- ზრდის ინვესტორის მოქნილობას.
აქედან შეიძლება დავასკვნათ, რომ ზოგჯერ ყველაზე მოსაწყენი აქტივი ყველაზე ღირებული აღმოჩნდება.
* * *
პრობლემა დივერსიფიკაციაში კი არ არის, არამედ მექანიკურ დივერსიფიკაციაში, როდესაც ინვესტორი უბრალოდ ბევრ სხვადასხვა აქტივს ყიდულობს და საკუთარ თავს მთავარ კითხვებს არ უსვამს:
- როგორ იქცევიან ისინი კრიზისის დროს?
- რამდენად არიან ერთმანეთზე დამოკიდებული?
- რა იცავს რეალურად კაპიტალს?
- რა უზრუნველყოფს ზრდას?
- რა ქმნის მხოლოდ საიმედოობის ილუზიას?
კორელაცია თავისთავად ჯერ კიდევ არ იძლევა სრულ პასუხს. მაღალი კორელაცია ყოველთვის ცუდ აქტივს არ ნიშნავს, დაბალი კი - ყოველთვის კარგს. უფრო მნიშვნელოვანია სამი ფაქტორის ერთობლიობა - შემოსავლიანობის, ქცევის სტაბილურობისა და პორტფელში როლის. შესაძლოა, სწორი კითხვა სხვაგვარად ჟღერდეს. არა „რამდენად დივერსიფიცირებულია ჩემი პორტფელი?“, არამედ „პორტფელის რომელი ელემენტები ასრულებს განსხვავებულ ფუნქციებს?“. ეს შეიძლება იყოს:
- კაპიტალის ზრდა;
- დაცვა კრიზისის დროს;
- ლიკვიდობის რეზერვი;
- დაცვა ინფლაციისგან;
- ფულადი ნაკადის წყარო.
დივერსიფიკაცია თავისთავად პორტფელს ხარისხიანს არ ხდის. მნიშვნელოვანია არა ინსტრუმენტების რაოდენობა, არამედ მათი დანიშნულება. ზოგი აქტივი უნდა იზრდებოდეს, სხვები კაპიტალს უნდა იცავდეს, მესამენი კი ლიკვიდობას უზრუნველყოფდეს. როდესაც ინვესტორს ეს განსხვავება ესმის, დივერსიფიკაცია ინსტრუმენტად იქცევა, ხოლო როდესაც არ ესმის - პროფანაციად.
სტატია პირველად გამოქვეყნდა Finversia-ზე 12.05.2026.